אלפא פתרונות פיננסיים

מלווים לעתיד בטוח

בית פיננסי לייעוץ משכנתאות, ליווי מימון ובנקאות השקעות

מיפוי התמונה הכוללת של הנכסים וההתחייבויות הפיננסיות וגיבוש אסטרטגיית מימון אופטימלית בהתאם לצרכי הלקוח.

ללא התחייבות, בדיסקרטיות מלאה.

עובדים עם החברות והגופים הגדולים

בנק הפועלים
בנק לאומי
מזרחי טפחות
בנק דיסקונט
הבנק הבינלאומי
הפניקס

הגופים שאנחנו עובדים איתם: בנק הפועלים, בנק לאומי, מזרחי טפחות, בנק דיסקונט, הבנק הבינלאומי, הפניקס, הראל, מנורה מבטחים, מגדל, איילון, ביטוח ישיר, מימון ישיר, מיטב, מכלול, מניף, האחים נאוי, WeCheck, פמה.

ליחידים, למשפחות ולמשקיעים פרטיים

ייעוץ וליווי מימון ומשכנתאות

אתם עומדים לפני ההחלטה הפיננסית הגדולה ביותר בחייכם, שתשפיע על ההתנהלות הפיננסית של המשפחה לשנים רבות.

לקיחת הלוואת משכנתא הינה תהליך מורכב, המצריך ידע ומקצועיות על מנת להשיג את התנאים האופטימליים ביותר עבורכם.

הבנקים, כמו כל עסק, דואגים לאינטרסים שלהם. תמהילי המשכנתא המומלצים על ידם מורכבים ומבלבלים, וקיים קושי רב לבצע השוואה בין הבנקים השונים.

הפתרון שלנו

  • ניתוח פיננסי מעמיק

    בחינת יכולת ההחזר הנוכחית והעתידית שלכם וחיזוי תחנות עתידיות לפירעונות חלקיים של ההלוואה. בניית תמהילי מסלולים אופטימליים המותאמים במיוחד עבורכם.

  • מכרז ריביות אגרסיבי

    ניהול משא ומתן קשוח מול המערכת הבנקאית להשגת התנאים הטובים ביותר.

  • חיסכון בזמן ובביורוקרטיה

    טיפול בכל הניירת והמו״מ מול הבנקים, עד להשגת האישור העקרוני הסופי הטוב ביותר עבורכם וקבלת ההלוואה בפועל.

  • אובייקטיביות מלאה

    אנחנו מייצגים אך ורק אתכם, לא את הבנק. איננו מקבלים תגמול כלשהו מהבנקים.

הייעוץ מבוצע על ידי אנשי מקצוע בעלי רקע פיננסי וכלכלי מוכח — רואי חשבון, כלכלנים ויוצאי המערכת הבנקאית. המקצועיות הזו היא שמאפשרת לבנות עבורכם את תמהיל הריביות המתאים ביותר.

למי מיועדים השירותים שלנו

רוכשי דירה ראשונה, משפרי דיור ודירה להשקעה

תכנון המקורות, אישור עקרוני ומשא ומתן — עד לאישור הסופי.

  • תכנון המקורות הכספיים לרכישה או למעבר לדירה גדולה יותר.
  • בדיקת ההון העצמי הדרוש, כולל ההוצאות הנלוות.
  • עמידה בהוראות בנק ישראל.
  • היקף המשכנתא הנדרשת וההחזר החודשי הצפוי.
  • בניית תמהיל מסלולי הריבית.
  • בקשות לאישור עקרוני ממספר בנקים.
  • משא ומתן עד לאישור הסופי.
  • למשפרי דיור: סנכרון הסכומים והמועדים בין חוזה המכירה לחוזה הרכישה.
להתכתבות

מיחזור משכנתא

בחינה מחדש של הלוואה קיימת — וגרירת תנאים טובים לנכס חדש.

הלוואת המשכנתא נלקחה לפני מספר שנים. בינתיים תנאי השוק השתנו, והמצב הכלכלי שלכם השתנה. זה הזמן לבחון מחדש את ההלוואה שלכם: מיחזור פנימי או חיצוני, שינוי מסלולי ריבית, קיצור או הארכת תקופת ההלוואה, שינוי גובה ההחזר החודשי.

החלטתם לעבור לדירה גדולה יותר, ויש לכם כבר הלוואת משכנתא בתנאים טובים? חבל לאבד אותם. גרירת משכנתא מנכס ישן לנכס החדש, הגדלת המשכנתא ושמירה על תנאי ההלוואה הישנים.

  • מיחזור פנימי או חיצוני
  • שינוי מסלולי ריבית
  • שינוי תקופה והחזר
  • גרירת משכנתא
  • הגדלת משכנתא
להתכתבות

קניית קרקע ובנייה עצמית

מסגרת אשראי שמלווה את הבנייה — מהקרקע ועד טופס 4.

קבלת מסגרת אשראי מהבנק שמלווה את הבנייה, ושחרור כספים בהתאם לדוחות פיקוח והתקדמות העבודות — משלב רכישת הקרקע ועד לקבלת טופס 4 לאכלוס.

  • מסגרת אשראי לבנייה
  • שחרור כספים לפי דוחות פיקוח
  • ליווי עד טופס 4
להתכתבות

הלוואה לכל מטרה

אשראי בשעבוד נכס שכבר בבעלותכם.

יש ברשותכם נכס? ניתן לקבל הלוואה בשעבוד הנכס הקיים — למטרת שיפוץ הנכס, איחוד הלוואות, פריסת חובות, השקעה ועוד.

  • שיפוץ
  • איחוד הלוואות
  • פריסת חובות
  • השקעה
להתכתבות

משכנתא הפוכה לגיל השלישי

לבני 55 ומעלה שבבעלותם דירה — בלי למכור אותה.

הגעתם לגיל 55 ויש לכם דירה בבעלותכם? ניתן לקבל הלוואה בשעבוד הדירה על מנת להגדיל את ההכנסה החודשית שלכם ולשפר את אורח החיים שלכם.

ניתן גם לקבל סכום חד-פעמי, שיכול לשמש אתכם לעזרה במשפחה, לכיסוי חובות, לטיפולים רפואיים, למעבר לדיור מוגן ואפילו לצורך השקעה.

הלווים אינם מוכרים את דירתם ויכולים לגור בה עד יום מותם. היורשים יצטרכו לפרוע את יתרת ההלוואה באמצעות מכירת הדירה או ממקורות כספיים אחרים שיהיו ברשותם.

  • הגדלת ההכנסה החודשית
  • סכום חד-פעמי
  • ממשיכים לגור בדירה
  • הפירעון על ידי היורשים
להתכתבות
התהליך

ליווי משכנתא שלב אחרי שלב

01

פגישה ראשונית

45 דקות

מיפוי המצב: הכנסות, התחייבויות קיימות, נכסים ושיקולי מס. בסוף הפגישה תדעו איפה אתם עומדים ומה האפשרויות.

02

איסוף מסמכים ואישור עקרוני

כשבוע

בניית התיק מול הבנקים והוצאת אישור עקרוני — לפני חתימה על חוזה או תשלום מקדמה.

מה צריך להביא

  • תעודת זהות + ספח
  • שלושה תלושי שכר אחרונים
  • דוחות שנתיים לעצמאים
  • תדפיסי עו״ש לשלושה חודשים
  • דוח נתוני אשראי
  • הסכם מכר או זיכרון דברים
03

תכנון התמהיל

פיזור בין מסלולים — ריבית קבועה, ריבית משתנה צמודה ולא צמודה — לפי יכולת ההחזר, אופק הזמן ורמת הסיכון שמתאימה לכם. ככלל, ההחזר החודשי לא יעלה על שליש מההכנסה הפנויה, ורצוי פחות.

04

משא ומתן מול הגופים המממנים

הצגת הפרופיל הפיננסי שלכם ברמה מקצועית מול מספר גופים במקביל, בנקאיים וחוץ-בנקאיים, והשוואת ההצעות שמתקבלות.

05

חתימה וליווי עד קבלת הכספים

ליווי בחתימה, בביטוחים הנדרשים ובשחרור הכספים — עד סגירת העסקה.

לא בטוחים באיזה שלב אתם? כתבו לנו בוואטסאפ

לחברות, לעסקים ולשותפויות

בנקאות השקעות ומימון תאגידי

מימון עסקי שמתחיל בהבנת העסק

פתרונות מימון מותאמים לצרכים וליעדים של העסק.

באלפא אנו משלבים הבנה עסקית, חשיבה פיננסית והיכרות רחבה עם מקורות האשראי, כדי לבנות ולגבש פתרונות מימון נכונים — לצמיחה, להשקעות, להון חוזר ולעסקאות מיוחדות.

מהצורך העסקי — לפתרון המימוני הנכון.

הפתרון שלנו

  • התמונה העסקית הכוללת

    לא רק גובה האשראי הנדרש, אלא מטרת המימון, תזרים המזומנים, מבנה ההון, יכולת ההחזר והיעדים העסקיים — פתרון שמשרת את העסק היום ובהמשך הדרך.

  • בחינת צורכי המימון

    בחינת צורכי המימון ומבנה ההון של העסק, ובניית תוכנית מימון מותאמת לצורכי החברה וליכולת ההחזר שלה.

  • איתור מקורות מימון

    איתור והתאמת מקורות מימון, בנקאיים וחוץ-בנקאיים — להון חוזר וצורכי תזרים, להשקעות, לצמיחה ולהתרחבות, ולמימון רכישות ועסקאות.

  • משא ומתן מול גורמי המימון

    בחינת חלופות אשראי וניהול משא ומתן מול גורמי המימון, וליווי התהליך משלב בחינת הצורך ועד להשלמת המימון.

תחומי הליווי

תוכניות עסקיות ומודלים פיננסיים

המסמך שהעסק מוצג דרכו.

לפני שניגשים לגוף מממן או למשקיע צריך מסמך שמחזיק ביקורת: תחזית הכנסות והוצאות, מודל תזרים, ניתוח רגישות והנחות שאפשר להגן עליהן. הוא נבנה בשפה ובפורמט שהצד המממן מכיר אותם.

  • תוכנית עסקית
  • מודל פיננסי ותזרים
  • ניתוח רגישות
  • חומר הצגה למשקיעים
להתכתבות

גיוסי הון וחוב לחברות

הון, חוב ומימון ביניים.

בניית מבנה הגיוס והצגתו מול בנקים, גופי אשראי חוץ-בנקאיים, חברות ביטוח וקרנות השקעה בארץ ובחו״ל — כולל הכנת החברה לבדיקת הנאותות והובלת המשא ומתן על התנאים.

  • גיוס חוב
  • גיוס הון
  • מימון מזנין וגישור
  • ליווי בדיקת נאותות
להתכתבות

מיזוגים ורכישות

רכישה, מכירה או מיזוג של פעילות.

ליווי העסקה מקצה לקצה: בחינת ההיגיון הכלכלי, הערכת שווי, בדיקת נאותות פיננסית, מבנה העסקה, מימון הרכישה ומשא ומתן על התנאים המסחריים — מול הצד השני ומול הגופים המממנים.

  • הערכות שווי
  • בדיקת נאותות פיננסית
  • מבנה עסקה
  • מימון רכישה
  • ליווי משא ומתן
להתכתבות
למה דרכנו

תפיסה פיננסית כוללת

המימון נבחן מול כלל נכסי התא המשפחתי או העסקי, תיק ההשקעות ושיקולי המס — ולא כמוצר בודד.

אובייקטיביות וללא ניגוד עניינים

אנחנו מייצגים אך ורק אתכם, לא את הבנק, ואיננו מקבלים תגמול כלשהו מהבנקים. פועלים מול כלל גופי המימון בשוק, ומחויבים לאינטרס שלכם בלבד.

כוח מיקוח מוסדי

הפרופיל הפיננסי שלכם מוצג ברמה המקצועית שגופים מוסדיים מצפים לה — זה מה שמשנה את התנאים שחוזרים.

שלושים שנה בגופים המוסדיים

היכרות מבפנים עם השיקולים של הצד שמעניק את האשראי — מתוך שנים של ניהול כספים והשקעות בגופים מוסדיים.

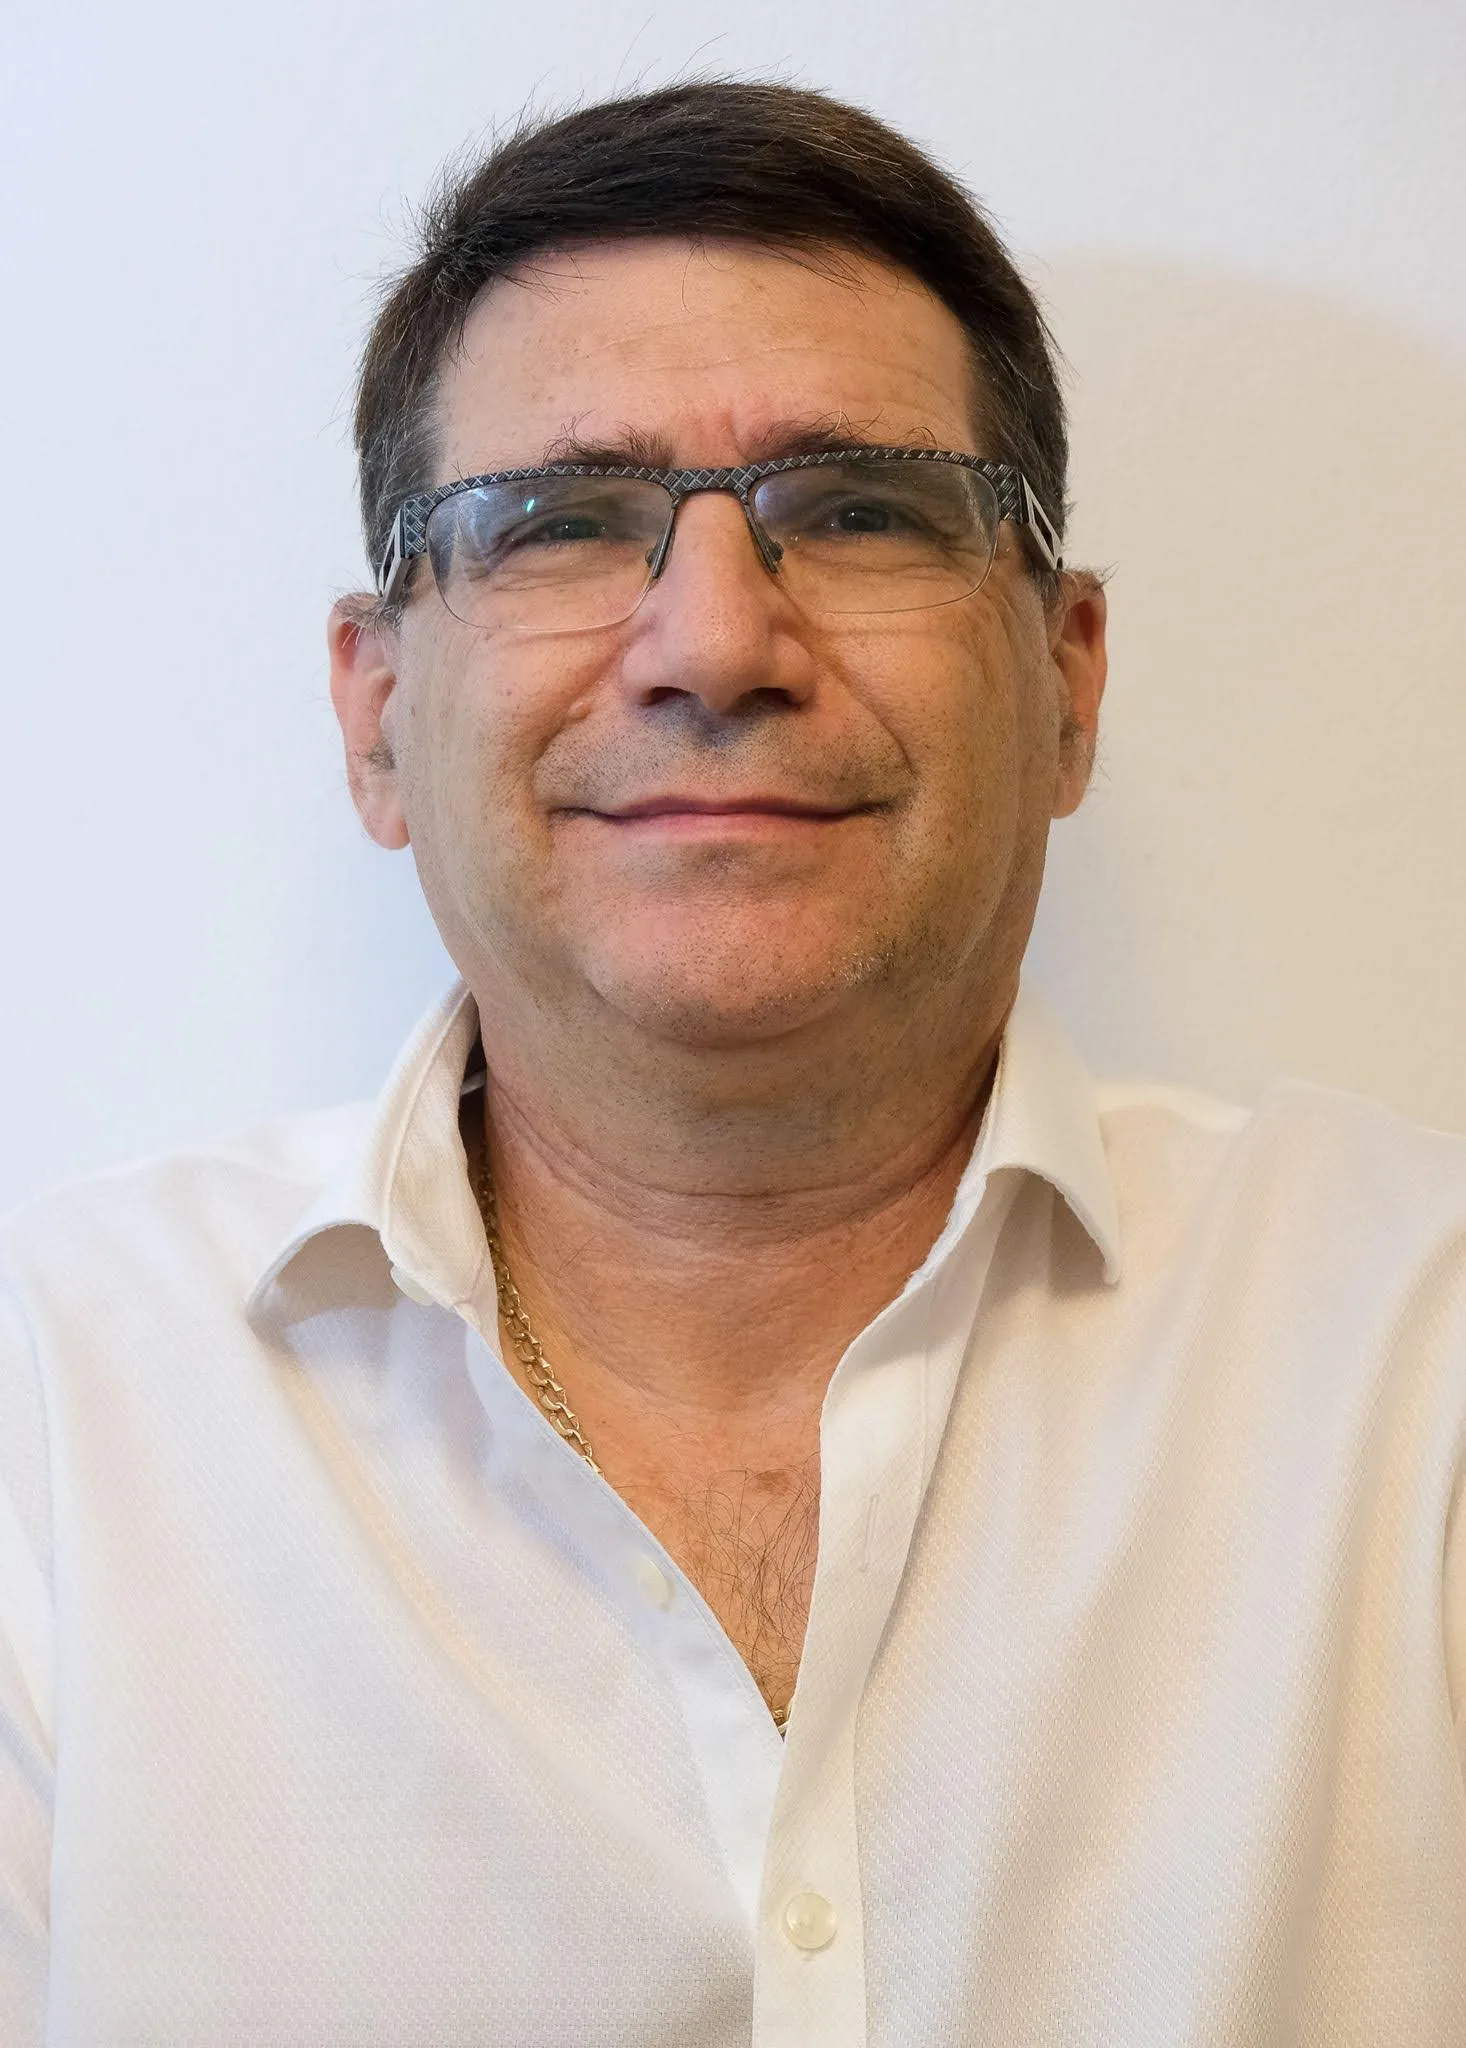
רו״ח איתן לוי, בעלים ומנכ״ל אלפא פתרונות פיננסיים
מייסד ומנכ״ל החברה

רו״ח איתן לוי

בעלים ומנכ״ל אלפא פתרונות פיננסיים. בעל תואר ראשון בכלכלה וחשבונאות מאוניברסיטת תל אביב, רואה חשבון מוסמך וחבר לשכת רואי חשבון בישראל.

מעל 30 שנות ניסיון בתחום ההשקעות והפיננסים בישראל. שימש כמשנה למנכ״ל קבוצת הפניקס ואחראי על מערך הכספים וההשקעות בקבוצה, מנכ״ל הפניקס גמל, וסמנכ״ל כספים בחברות ביטוח. כיהן כדירקטור וכחבר ועדות השקעות בגופים מוסדיים, ביניהם יו״ר ועדת ההשקעות של קרן ההשתלמות של עובדי חברת החשמל, חבר ועדת ההשקעות באוניברסיטת חיפה ודירקטור באיילון חברה לביטוח.

מומחה לליווי עסקי ופיננסי וגיוסי הון מבנקים, מגופי אשראי חוץ-בנקאיים, מחברות ביטוח ומקרנות השקעה בארץ ובחו״ל.

עוד על רו״ח איתן לוי
מאמרים ועיתונות

כתבות, מאמרים ואזכורים בתקשורת

המדור בהקמה. מאמרים מקצועיים בנושאי מימון ומשכנתאות, ואזכורים בעיתונות הכלכלית, יתפרסמו כאן.

שאלות ותשובות

שאלות נפוצות

השאלה שלכם לא כאן? שלחו אותה אלינו

כמה הון עצמי אנחנו באמת חייבים להביא מהבית?

ברכישת דירה ראשונה (יחידה) הבנק יכול לתת עד 75% מימון, כלומר נדרש הון עצמי של 25% לפחות ממחיר הדירה. חשוב להוסיף את העלויות מסביב — עורך דין, תיווך, מס רכישה ושמאות — שיכולות להגיע ל-5%–10% נוספים.

מה זה אישור עקרוני ומתי כדאי להוציא אותו?

מסמך מהבנק המאשר שעקרונית הוא מוכן להלוות לכם סכום מסוים בתנאים מסוימים. חובה להוציא אותו לפני חתימה על חוזה רכישה או תשלום מקדמה, כדי לא להיתקע בלי יכולת לממן את העסקה.

איך נדע מהו ההחזר החודשי שנכון עבורנו?

הכלל המנחה הוא שההחזר לא יעלה על שליש מההכנסה הפנויה — ההכנסה החודשית נטו בניכוי החזרים על הלוואות קיימות. מעבר לכלל, כדאי לשאוף להחזר שמאפשר לחיות בנוחות, ולקחת בחשבון שהריבית והמדד עלולים להעלות אותו עם השנים.

האם כדאי לקחת משכנתא ל-30 שנה כדי להוריד את ההחזר החודשי?

פריסה לשנים רבות מורידה את ההחזר החודשי אך מייקרת מאוד את סך הריביות לאורך חיי ההלוואה. מומלץ לקצר את התקופה ככל שהיכולת הכלכלית מאפשרת.

מה ההבדל בין מסלול צמוד מדד למסלול לא צמוד?

במסלול צמוד, הקרן עולה יחד עם מדד המחירים לצרכן. במסלול לא צמוד הקרן יורדת מהיום הראשון. לרוב מסלולים לא צמודים מתחילים בריבית גבוהה יותר, אך נותנים יציבות ושקט לאורך זמן.

מהו מסלול הפריים ולמה הוא פופולרי?

מסלול המבוסס על ריבית בנק ישראל בתוספת מרווח קבוע. היתרון: אין בו עמלת פירעון מוקדם, כך שניתן להחזיר אותו בכל רגע. החיסרון: ההחזר משתנה כשריבית בנק ישראל עולה — כפי שקרה בשנים 2022–2023.

האם אנחנו חייבים שמאות מוקדמת?

אם אתם קונים דירה יד שנייה וחוששים שמחיר החוזה גבוה ממחיר השוק — מומלץ. הבנק נותן מימון לפי הנמוך מבין מחיר החוזה למחיר השמאות, ואם השמאי יעריך פחות, תידרשו להביא הון עצמי נוסף.

מה זה תמהיל ולמה לא לקחת פשוט מסלול אחד?

תמהיל הוא שילוב של כמה מסלולים במקביל. המטרה היא פיזור סיכונים — לשלב יציבות של ריבית קבועה עם הגמישות והריביות הנמוכות יותר של המסלולים המשתנים.

למה הבנק מחייב ביטוח חיים ומבנה?

ביטוח חיים נועד לוודא שבמקרה פטירה יתרת המשכנתא תיסגר ובן או בת הזוג לא יישארו עם חוב. ביטוח מבנה מגן על הנכס, שהוא הבטוחה של הבנק, במקרה נזק.

אפשר לשנות את המשכנתא בעתיד?

כן. ניתן לבצע מיחזור בכל שלב. אם הריביות בשוק יורדות או שהמצב הכלכלי שלכם משתפר, אפשר לפתוח את המשכנתא, לשנות מסלולים ולשפר תנאים — לעיתים בכפוף לעמלות היוון.

מה חברה צריכה להכין לפני פנייה לגיוס הון או אשראי?

דוחות כספיים של השנתיים-שלוש האחרונות, מאזן בוחן עדכני, תחזית תזרים, פירוט ההתחייבויות והביטחונות הקיימים, ותיאור הפעילות והשוק. את התוכנית העסקית והמודל הפיננסי אנחנו בונים יחד אתכם — זה בדרך כלל החלק שחסר.

מול אילו גופים מתנהל גיוס לחברה?

בנקים, גופי אשראי חוץ-בנקאיים, חברות ביטוח וגופים מוסדיים, וקרנות השקעה וחוב בארץ ובחו״ל. התמהיל נקבע לפי שלב החברה, הביטחונות והשימוש בכסף, והפנייה נעשית למספר גופים במקביל כדי שאפשר יהיה להשוות תנאים.

מה כולל ליווי של עסקת מיזוג או רכישה?

בחינת ההיגיון הכלכלי של העסקה, הערכת שווי, בדיקת נאותות פיננסית, קביעת מבנה העסקה, גיוס המימון לרכישה וליווי המשא ומתן המסחרי. העבודה המשפטית נעשית על ידי עורכי הדין של הצדדים, בתיאום אתנו.

האם אתם עורכים ייעוץ השקעות או מנהלים כספים?

לא. אלפא אינה עוסקת בייעוץ השקעות, בניהול תיקים או בייעוץ פנסיוני, ואינה משווקת מוצר של גוף כלשהו. העיסוק הוא בייעוץ, בליווי ובגיוס מימון — והתמונה הפיננסית הכוללת נלקחת בחשבון ככל שהיא משפיעה על המימון.

צרו קשר

שעות פעילות
ימים א׳–ה׳, 9:00–18:00
כתובת
בן גוריון 2, בניין בסר 1, רמת גן

נשתמש במספר רק כדי לחזור אליכם.

נותרו 200 תווים.

מסירת הפרטים אינה חובה ונעשית מרצונכם, לצורך מענה לפנייה. פרטים נוספים במדיניות הפרטיות.

נחזור אליכם היום, בשעות הפעילות.